Domain gbw24.de kaufen?
Wir ziehen mit dem Projekt
gbw24.de um.
Sind Sie am Kauf der Domain
gbw24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gbw24.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Tama CWN1414MF-GBW StarphonicTama CWN1414MF-GBW Starphonic Walnut Bravura Field Drum 14"x14", Kessel: 6 mm, 6-lagig komplett aus Walnuss, Größe: 14"x14", Lug: Freedom Lug, Spannreifen: gerillter gerader Spannreifen (10 Spannungen), Abhebung: MLS50AD mit Multi-Snare-Rahmen, Butt: MLS50BD mit Multi-Snare-Rahmen, Snare-Saiten: drei verschiedene Snare-Saiten: Nickel umwickelt Runde Gitarrensaite (MS6NW14M, 6 Stränge), schwarzer Nylon-beschichteter Edelstahldraht (MS6NCS14M, 6 Stränge), Hi-Carbon Coil Snare Wire (MS6C8C14M, 6 Stränge), REMO® Renaissance Diplomat Fell für Schlagseite / REMO® Diplomat Hazy Snare Side Fell1189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM RWS Ordnungssystem ElektrowerkzeugeROLL Werkstattsytem RWS2.0 - Ordnungssystem für ElektrowerkzeugeProduktstärken:Teil des FACOM ROLL Werkstattsystems (RWS2)Dieses Regal bewahrt Ihre Elektrowerkzeuge sicher, gut gelagert und in Reichweite auf.Kapazität: Das Regal kann 6 Elektrowerkzeuge aufnehmen.Das Regal muss unter dem Oberschrank RWS2-CHSPPBS befestigt werden.Struktur aus epoxidbeschichtetem Stahlblech.Farbe: Schwarz RAL 9005Technische Daten:Gesamtabmessungen: L 722 x T 283 x H 122mmGewicht [kg]: 8,7192,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
E-Case Werkzeugkoffer Renovierung, 78-teilig, Werkzeug-Set schwarz/rotAnzahl Teile: 78 -teilig Werkzeuge: Bits, Bohrer, Hammer, Maß, Spannungsprüfer, Zange Behälter: Kunststoff-Koffer Profile: Innen-Sechsrund T, Kreuzschlitz (PH), Kreuzschlitz Pozidriv (PZ), Schlitz, Sechskant99,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
kwb Heimwerker-Set, 199-teiliger Werkzeug-Koffer inkl. Werkzeug-Set bestückt, im Alu-KofferMit kwb Germany haben Sie immer das richtige Werkzeug zur Hand: Von 'Quality'-Produkten für Heimwerker über 'High Quality Produkte' für ambitionierte Hobbyhandwerker bis hin zur 'Professiol'-Reihe für Profis sind im Sortiment von kwb Germany universelle To101,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tama CWN1414MF-GBW StarphonicTama CWN1414MF-GBW Starphonic Walnut Bravura Field Drum 14"x14", Kessel: 6 mm, 6-lagig komplett aus Walnuss, Größe: 14"x14", Lug: Freedom Lug, Spannreifen: gerillter gerader Spannreifen (10 Spannungen), Abhebung: MLS50AD mit Multi-Snare-Rahmen, Butt: MLS50BD mit Multi-Snare-Rahmen, Snare-Saiten: drei verschiedene Snare-Saiten: Nickel umwickelt Runde Gitarrensaite (MS6NW14M, 6 Stränge), schwarzer Nylon-beschichteter Edelstahldraht (MS6NCS14M, 6 Stränge), Hi-Carbon Coil Snare Wire (MS6C8C14M, 6 Stränge), REMO® Renaissance Diplomat Fell für Schlagseite / REMO® Diplomat Hazy Snare Side Fell1189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Ähnliche Suchbegriffe für Verpachtung
-
FACOM RWS Ordnungssystem ElektrowerkzeugeROLL Werkstattsytem RWS2.0 - Ordnungssystem für ElektrowerkzeugeProduktstärken:Teil des FACOM ROLL Werkstattsystems (RWS2)Dieses Regal bewahrt Ihre Elektrowerkzeuge sicher, gut gelagert und in Reichweite auf.Kapazität: Das Regal kann 6 Elektrowerkzeuge aufnehmen.Das Regal muss unter dem Oberschrank RWS2-CHSPPBS befestigt werden.Struktur aus epoxidbeschichtetem Stahlblech.Farbe: Schwarz RAL 9005Technische Daten:Gesamtabmessungen: L 722 x T 283 x H 122mmGewicht [kg]: 8,7192,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
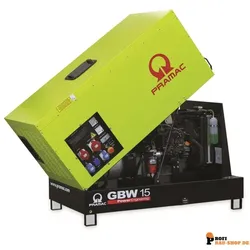
14,3 kVA Diesel Notstromaggregat GBW 15 P stationärPramac GBW15P 400V 50Hz Stromerzeuger Der Pramac GBW15P ist ein leistungsstarker Diesel-Stromerzeuger mit Schallschutzgehäuse, ideal für anspruchsvolle Dauereinsätze auf Baustellen, in der Landwirtschaft und als Notstromversorgung. Er liefert eine dreiphasige Notstromleistung (ESP) von 11,45 kW (14,31 kVA) und eine Hauptleistung (PRP) von 10,33 kW (12,91 kVA) bei 400 V und 50 Hz. Angetrieben von einem Perkins 403D-15G Motor (1496 cm3, Wasserkühlung, 3 Zylinder) mit elektrischem Start, bietet er eine Spannungstoleranz von 1% dank digitalem DSR-Spannungsregler und eine geringe Oberwellengehalt (<5%) für zuverlässige Stromversorgung. Der 51-Liter-Kunststofftank (PFT) ermöglicht eine Laufzeit von bis zu 18,61 Stunden bei 75% Last. Mit Maßen von 1645 x 870 x 1072 mm und einem Leergewicht von 480 kg ist er robust und dank integrierter Staplerfüße und zentraler Kranzugöse transportierbar. Die GBW-Modellreihe umfasst eine Starterbatterie, Motorvorwärmung (PHS) und eine automatische Schalttafel (ACP) für digitale Notstromsteuerung. Die Schalttafel (MCP oder optional ACP) bietet Steckdosen (1 x 3P+N+T CEE 400V 32A, 1 x 3P+N+T CEE 400V 16A, 2 x 2P+T CEE 230V 16A, 1 x SCHUKO 230V 16A), analoge Anzeigen (Voltmeter, Amperemeter, Betriebsstundenzähler) und Schutzfunktionen (Öldruck, Motortemperatur, Kurzschluss, Überlast). Die ACP-Steuerung ermöglicht Netzspannungsüberwachung und automatische Umschaltung. Das Schallschutzgehäuse aus galvanisiertem Stahl mit PU-Schaum reduziert den Schallpegel auf 94 dB(A) (LWA) und 65 dB(A) in 7 m. Optional sind ein LTS-Umschaltschütze, Baustellen- oder Straßenfahrwerk erhältlich. Hergestellt von PR Industrial S.r.l, steht der GBW15P für Qualität und Zuverlässigkeit. Diesel-Stromerzeuger mit 11,45 kW ESP, 10,33 kW PRP (3-phasig) Perkins 403D-15G Motor (1496 cm3) mit elektrischem Start Digitaler DSR-Spannungsregler mit 1% Spannungstoleranz 51-Liter-Kunststofftank (PFT), Laufzeit bis 18,61 h bei 75% PRP Schallschutzgehäuse: 94 dB(A) LWA, 65 dB(A) in 7 m Ausstattung: Starterbatterie, Motorvorwärmung (PHS), automatische Schalttafel (ACP) Steckdosen: 1 x 3P+N+T CEE 400V 32A, 1 x 3P+N+T CEE 400V 16A, 2 x 2P+T CEE 230V 16A, 1 x SCHUKO 230V 16A Optional: LTS-Umschaltschütze, Baustellen-/Straßenfahrwerk Maße: 1645 x 870 x 1072 mm, Gewicht: 480 kg Einsatzgebiete: Baustellen, Landwirtschaft, Notstromversorgung Herkunft: Hergestellt von PR Industrial S.r.l, Qualitätsmarke aus Italien Ideal für zuverlässige, wartungsarme Stromversorgung Technische Daten Pramac GBW15P 400V 50Hz Stromerzeuger Spezifikation Wert Frequenz 50 Hz Spannung 400 V Leistungsfaktor 0,8 cos φ Phasen 3 Notstromleistung ESP (3-phasig) 11,45 kW (14,31 kVA) Hauptleistung PRP (3-phasig) 10,33 kW (12,91 kVA) Motor Hersteller Perkins Motor Modell 403D-15G Abgasemissionsoptimierung Keine Abgasnorm Anzahl der Zylinder 3 in Reihe Hubraum 1496 cm3 Kühlsystem Wasser Ansaugung Normal Drehzahlregler Mechanisch Spitzenleistung PRP 12,2 kW Notstromleistung ESP 13,5 kW Ölmenge 6,0 l Kühlflüssigkeitsmenge 6,0 l Kraftstoff Diesel Spezifischer Kraftstoffverbrauch bei 75% PRP 252 g/kWh Spezifischer Kraftstoffverbrauch bei PRP 248 g/kWh Anlasssystem Elektrisch Anlaufstrom Vermögen 2,0 kW Elektrischer Schaltkreis 12 V Generator Mecc Alte Generator Modell ECP3-2L4C Typ Bürstenlos Pole 4 Spannungstoleranz 1 % Effizienz bei 75% Last 86,7 % Klasse H IP Schutzklasse 23 Länge (L) 1645 mm Breite (W) 870 mm Höhe (H) 1072 mm Leergewicht 480 kg Tankinhalt 51 l Tank Material Kunststoff (PFT) Kraftstoffverbrauch bei 75% PRP 2,74 l/h Kraftstoffverbrauch bei 100% PRP 3,60 l/h Laufzeit bei 75% PRP 18,61 h Laufzeit bei 100% PRP 14,17 h Garantierter Schallpegel (LWA) 94 dB(A) Schalldruckpegel in 7 m 65 dB(A) Luftdurchsatz 40,70 m3/min Abgasmenge 2,7 m3/min Abgastemperatur 445 °C Maximaler Strom 20,66 A Sicherungsschalter 20 A Steckdosen (MCP) 1 x 3P+N+T CEE 400V 32A, 1 x 3P+N+T CEE 400V 16A, 2 x 2P+T CEE 230V 16A, 1 x SCHUKO 230V 16A Ausstattung Starterbatterie, Motorvorwärmung (PHS),...12636,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
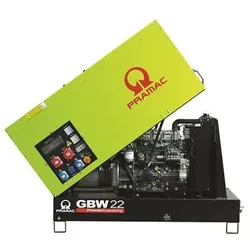
22 kVA Diesel Notstromaggregat GBW 22 P stationärZuverlässiger Perkins-Dieselmotor: Wassergekühlt, langlebig und für den stationären Dauerbetrieb ausgelegt. Hohe Notstromleistung: Bis zu 22 kVA Stand-by-Leistung für sichere Versorgung kritischer Verbraucher. Leiser Betrieb: Schallgedämmte Ausführung für den Einsatz in gebäudenahen oder sensiblen Bereichen. Industrietauglicher Generator: Mecc Alte Synchrongenerator für stabile und konstante Energie. Stage-V-konform: Erfüllt aktuelle Abgasnormen und ist zukunftssicher im Einsatz.12799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.